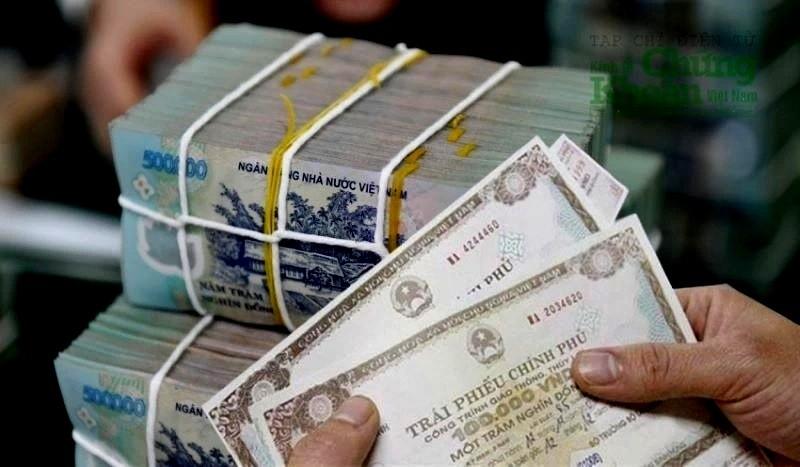
Thị trường trái phiếu Chính phủ tháng 7 cho thấy tín hiệu đáng chú ý: lượng chào bán lớn nhưng sức mua thực tế lại thấp. Tổng khối lượng gọi thầu đạt 68.500 tỷ đồng, nhưng giá trị phát hành thành công chỉ đạt 18.604 tỷ đồng, tương ứng tỷ lệ trúng thầu 27,2%.
Diễn biến này phản ánh tâm lý thận trọng của nhà đầu tư khi mặt bằng lợi suất hiện tại chưa đủ hấp dẫn so với các rủi ro như tỷ giá, lạm phát và áp lực thanh khoản. Nói cách khác, thị trường không thiếu nguồn cung trái phiếu, nhưng người mua đang đòi mức sinh lời cao hơn trước khi giải ngân.
Trong tháng 7, Kho bạc Nhà nước tập trung phát hành chủ yếu ở kỳ hạn trung và dài hạn. Kỳ hạn 10 năm chiếm 51% tổng khối lượng phát hành, tương đương 9.408,8 tỷ đồng; kỳ hạn 5 năm chiếm 46%, tương đương 8.550 tỷ đồng. Kỳ hạn phát hành bình quân đạt 7,98 năm.
Lợi suất trúng thầu cũng tăng trên nhiều kỳ hạn. Cuối tháng 7, lãi suất trúng thầu ở mức 3,55%/năm cho kỳ hạn 3 năm, 4,20%/năm cho kỳ hạn 5 năm, 4,36%/năm cho kỳ hạn 10 năm, 4,5%/năm cho kỳ hạn 15 năm và 4,59%/năm cho kỳ hạn 30 năm.
Tính chung 7 tháng đầu năm 2026, tổng giá trị trái phiếu Chính phủ phát hành qua đấu thầu đạt 201.165 tỷ đồng, tương đương 40,2% kế hoạch năm. Tiến độ này cho thấy áp lực phát hành trong những tháng cuối năm vẫn còn lớn, nhất là khi nhu cầu huy động vốn cho ngân sách và đầu tư công tiếp tục duy trì.
Trên thị trường thứ cấp, tổng giá trị giao dịch trái phiếu Chính phủ tháng 7 đạt 383.780 tỷ đồng, giảm nhẹ 0,9% so với tháng trước. Giao dịch outright đạt 263.324 tỷ đồng, giảm 13,7%, trong khi giao dịch repo tăng mạnh 46,5% lên 120.456 tỷ đồng. Điều này cho thấy nhà đầu tư vẫn giao dịch, nhưng có xu hướng ưu tiên các nghiệp vụ ngắn hạn và linh hoạt hơn thay vì tăng mạnh vị thế nắm giữ trái phiếu.
Dù vậy, áp lực lợi suất có thể bớt căng trong thời gian tới nếu thanh khoản hệ thống ngân hàng cải thiện. Ngân hàng Nhà nước trong tháng 7 tiếp tục tạm ngừng phát hành tín phiếu và bơm vốn qua kênh thị trường mở với tổng giá trị 105.915 tỷ đồng. Các chuyên gia VCBS dự báo lãi suất liên ngân hàng có thể dao động quanh vùng 5 - 6% trong tháng tới, qua đó phần nào giảm áp lực lên lợi suất trái phiếu Chính phủ.
Với thị trường tài chính, diễn biến của trái phiếu Chính phủ là chỉ báo quan trọng vì lợi suất trái phiếu thường ảnh hưởng đến mặt bằng lãi suất, chi phí vốn và kỳ vọng của nhà đầu tư. Khi lợi suất tăng, chi phí huy động vốn trên thị trường có thể chịu áp lực; ngược lại, nếu thanh khoản cải thiện và lạm phát hạ nhiệt, mặt bằng lợi suất có thêm cơ hội ổn định hơn trong các tháng cuối năm.


 AI Chat
 Về
đầu trang


So sánh
