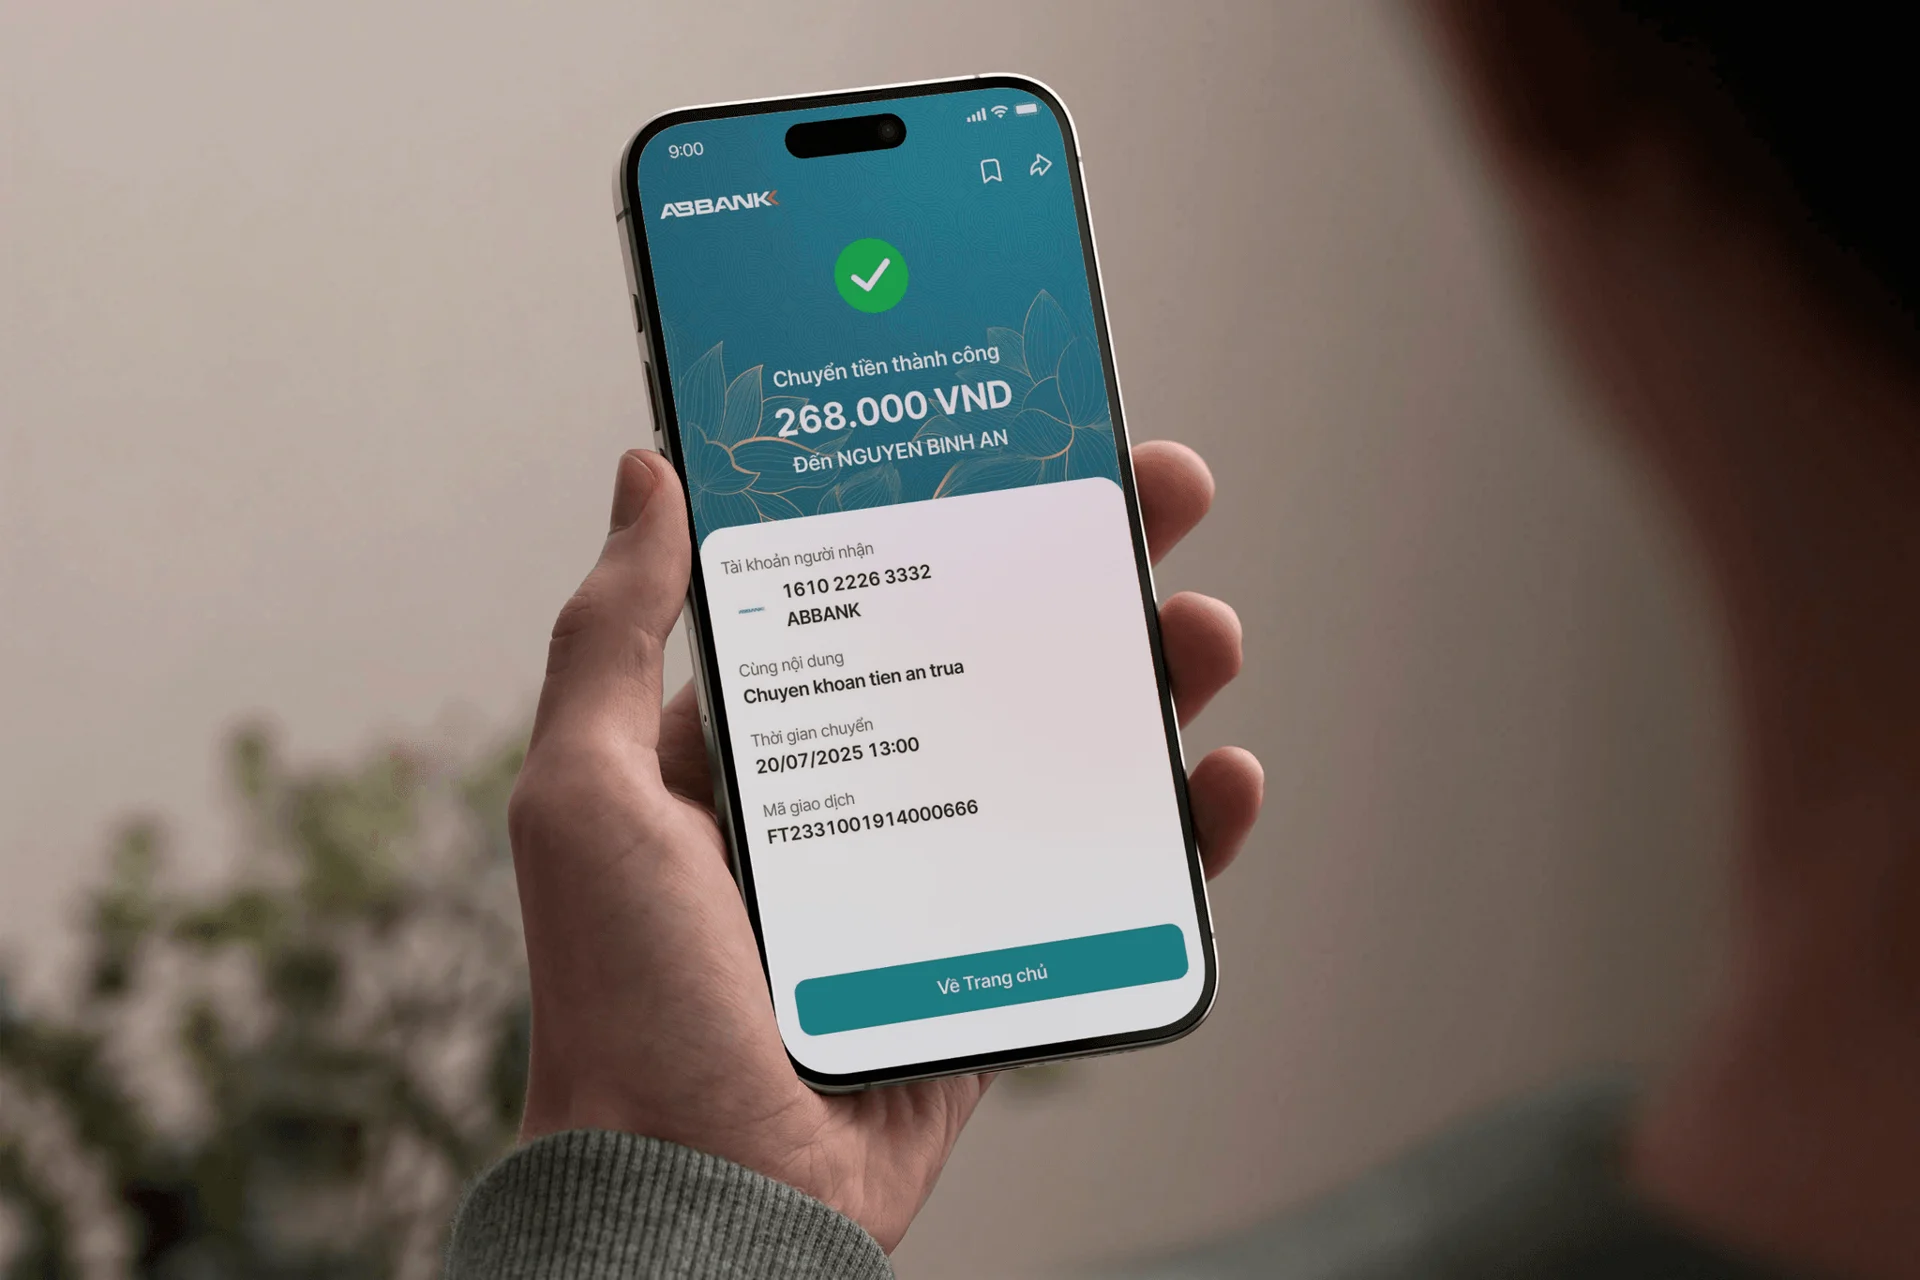
Không phải mọi giao dịch chuyển tiền qua tài khoản ngân hàng đều bị phạt. Tuy nhiên, từ khi Nghị định 330/2026/NĐ-CP có hiệu lực, người dùng cần đặc biệt cẩn trọng với các hành vi như cho mượn tài khoản, nhận tiền hộ, chuyển tiền hộ hoặc để tài khoản của mình trở thành công cụ trung gian cho giao dịch của người khác trái quy định.
Theo quy định mới, cá nhân bán, cho thuê, cho mượn hoặc tặng cho thông tin tài khoản số của mình có thể bị phạt từ 5 - 10 triệu đồng. Nhóm tài khoản này không chỉ gồm tài khoản ngân hàng, thẻ ngân hàng mà còn bao gồm ví điện tử, tài khoản tiền di động, tài khoản chứng khoán, tài khoản giao dịch, tài khoản bảo hiểm, tài khoản thuế và các tài khoản số khác có chức năng giao dịch tài chính.
Mức phạt từ 10 - 20 triệu đồng được áp dụng với các hành vi nghiêm trọng hơn, như sử dụng danh tính, giấy tờ giả hoặc thông tin của người khác để đăng ký tài khoản. Đáng chú ý, người dùng tài khoản số làm công cụ trung gian để nhận, chuyển tiền hoặc thanh toán cho người khác trái quy định cũng có thể nằm trong nhóm bị xử phạt này.
Điều này có nghĩa là các giao dịch “nhận hộ tiền”, “chuyển hộ tiền” tưởng như đơn giản vẫn có thể tiềm ẩn rủi ro nếu người dùng không biết rõ nguồn tiền, mục đích giao dịch hoặc bị lợi dụng làm trung gian cho hoạt động vi phạm pháp luật.
Ngoài ra, người sử dụng thông tin xác thực, thông tin đăng nhập hoặc quyền truy cập tài khoản số không đúng quy định có thể bị phạt từ 20 - 30 triệu đồng. Trường hợp sử dụng tài khoản số, tài khoản mạng xã hội hoặc tài khoản điện tử của tổ chức, cá nhân khác khi không được cho phép có thể bị phạt từ 50 - 70 triệu đồng.
Mức phạt cao nhất trong nhóm hành vi này là 70 - 100 triệu đồng, áp dụng với trường hợp mở hoặc duy trì tài khoản số có chức năng giao dịch tài chính bằng thông tin định danh giả mạo, hoặc thông tin không có trong cơ sở dữ liệu quốc gia về dân cư, tổ chức, doanh nghiệp.
Ngoài tiền phạt, một số trường hợp vi phạm còn có thể bị tịch thu tang vật, phương tiện hoặc số tiền trong tài khoản số. Người vi phạm cũng có thể bị buộc nộp lại khoản tiền tương ứng nếu tang vật, phương tiện vi phạm đã bị tiêu thụ, tẩu tán hoặc tiêu hủy.
Với người dùng cá nhân, điểm quan trọng nhất là không nên cho người khác mượn tài khoản ngân hàng, ví điện tử hoặc thông tin đăng nhập dưới bất kỳ hình thức nào. Khi phát sinh giao dịch nhận hộ, chuyển hộ tiền, cần chắc chắn về nguồn tiền, mục đích chuyển tiền và tránh đứng tên tài khoản cho các giao dịch không rõ ràng.
Trong bối cảnh lừa đảo trực tuyến và mua bán tài khoản ngân hàng ngày càng phức tạp, quy định mới cho thấy cơ quan quản lý đang siết mạnh trách nhiệm của chủ tài khoản. Tài khoản ngân hàng không chỉ là công cụ giao dịch cá nhân, mà còn là thông tin tài chính cần được bảo vệ chặt chẽ để tránh rủi ro pháp lý.


 AI Chat
 Về
đầu trang


So sánh
